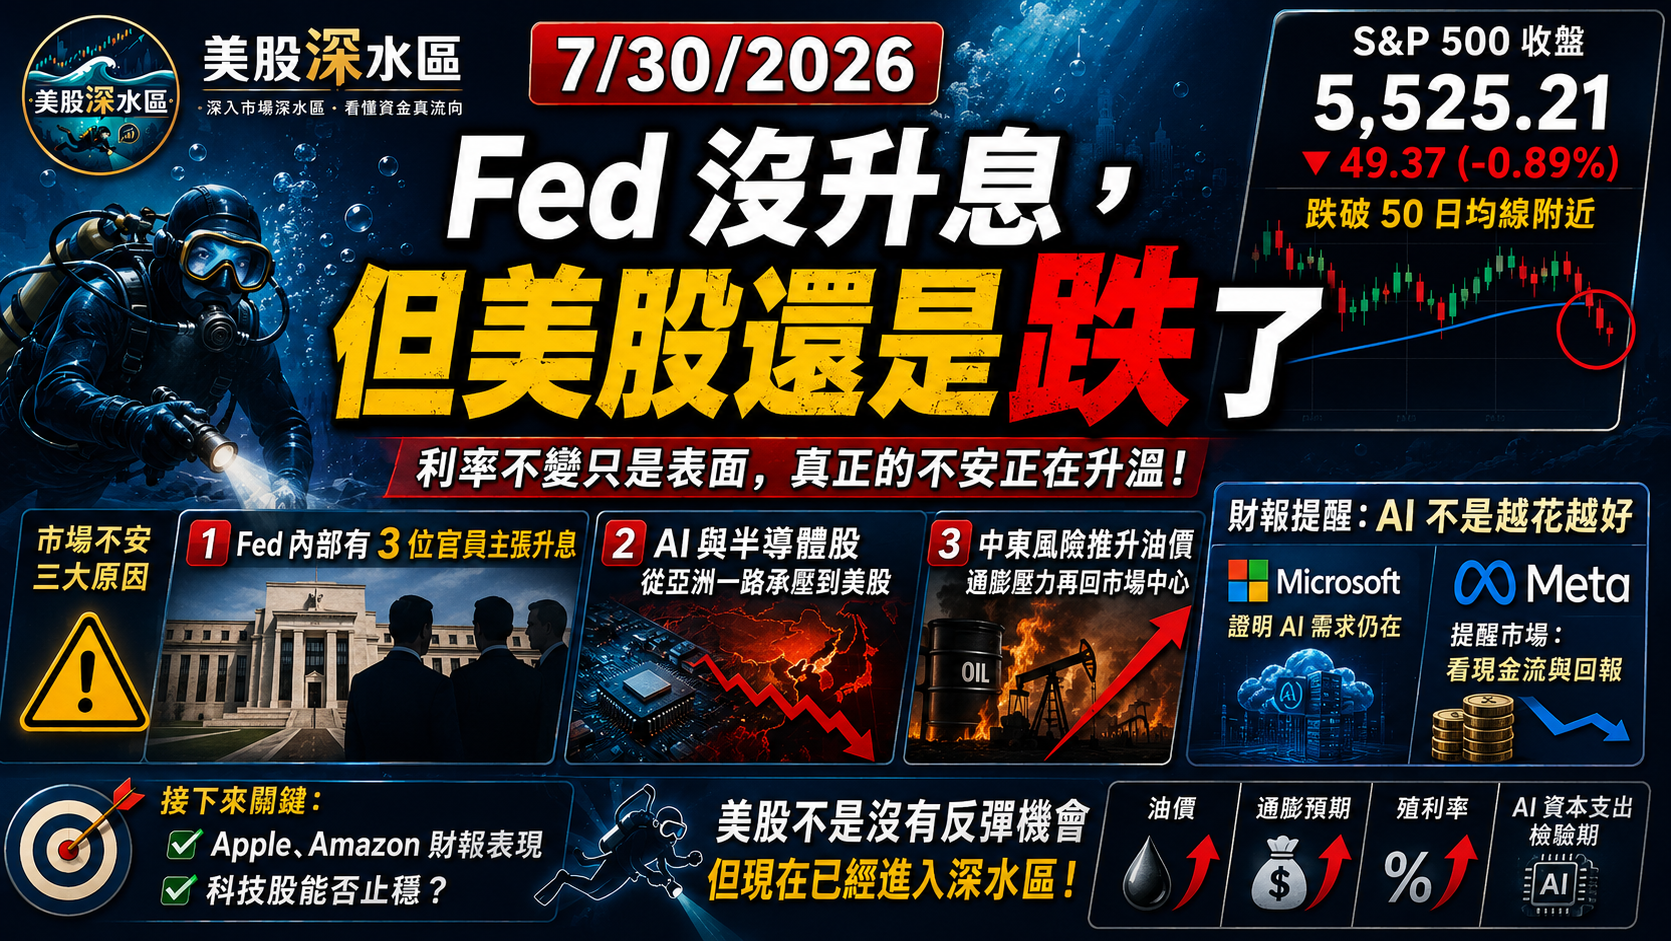
7/30/2026 – 美股Fed日重挫:利率不變、油價飆升,科技股為何撐不住?
今天的市場很值得注意,因為表面上看起來 Fed 沒有升息,應該算是利多,但美股最後卻沒有買單。S&P 500、Nasdaq、道瓊和 Russell 2000 全面收低,科技股和 AI 相關股票成為主要壓力來源。這告訴我們一件事:市場現在擔心的,不只是利率有沒有升,而是通膨、油價、債券殖利率,以及 AI 資本支出這幾條線,正在同時壓縮風險資產的估值空間。
今天這集,我們就用三條主線來看。
第一,Fed 按兵不動,但市場反而更緊張。
第二,AI 與半導體股從亞洲一路跌到美股,資金開始重新評價 AI 交易。
第三,中東風險推升油價,讓通膨和殖利率壓力重新回到桌面上。
先看 Fed。
這次 FOMC 決議,聯準會維持聯邦基金利率在 3.50% 到 3.75% 不變。照理說,不升息應該是股市比較想看到的結果。不過,真正讓市場警覺的是,這次投票出現 9 比 3,三位官員主張應該升息一碼。
這代表什麼?
代表 Fed 內部對通膨的容忍度正在下降。Fed 的聲明也很清楚提到,經濟活動仍然穩健,勞動市場沒有明顯惡化,但通膨仍然高於 2% 目標,而且能源價格也成為新的壓力來源。
所以市場看到的不是「Fed 準備轉鴿」,而是「Fed 暫時不動,但升息風險沒有消失」。這對股市來說不是舒服的組合。尤其當長天期債券殖利率往上走,成長股的估值壓力就會變大。科技股、AI 股、半導體,這些原本最吃資金成本和未來成長想像的族群,自然就會先被市場檢驗。
接著看第二條主線,AI 與半導體。
最近半導體股的賣壓不是只發生在美國,而是先從亞洲市場擴散。南韓、台灣、日本這些高度連動 AI 與半導體供應鏈的市場,都出現明顯下跌。南韓市場尤其受到 SK Hynix 相關消息和 AI 交易降溫影響,KOSPI 出現劇烈波動。台股和日股也因為半導體權值股承壓,拖累整體市場。
這裡的重點不是 AI 故事突然消失,而是市場開始問一個更現實的問題:
這麼巨大的 AI 資本支出,到底什麼時候能轉成穩定現金流?
過去一年多,市場願意給 AI 股很高的估值,原因是大家相信雲端巨頭會持續買 GPU、蓋資料中心、擴大模型訓練與推論需求。但現在問題變成,如果 hyperscaler 的資本支出越來越大,負債和現金流壓力也跟著升高,那麼投資人就不會只看營收成長,也會開始看自由現金流、信用風險和資本報酬率。
這一點,今天的微軟和 Meta 財報剛好提供了很好的對照。
微軟的財報相對強勢。營收成長、雲端成長、Azure 成長,都顯示企業 AI 和雲端需求仍然存在。微軟也提到 Microsoft 365 Copilot 付費席次增加,Azure 年營收突破重要門檻,這些都支撐市場對微軟 AI 商業化能力的信心。
但 Meta 的情況就比較複雜。Meta 營收其實不差,廣告業務仍有成長,使用者規模也維持強勁。但市場更在意的是,成本、法律費用、裁員相關支出,以及 AI 資本支出壓力。Meta 把 2026 年資本支出預估提高到 1,300 億到 1,450 億美元,這讓投資人開始擔心,AI 投入的速度會不會比回收速度更快。
所以現在 AI 股不是不能漲,而是市場開始分化。
能證明 AI 轉化成營收、利潤和現金流的公司,還有機會獲得資金支持。
但如果只是持續增加資本支出,卻沒有清楚的回收路徑,市場就會開始扣分。
第三條主線,是油價和地緣政治。
中東局勢升溫後,油價重新反彈。對股市來說,油價上漲有兩層影響。
第一,它會推升通膨預期。能源價格如果重新走高,Fed 就更難快速轉向寬鬆。
第二,它會壓縮消費和企業利潤率。汽油、運輸、原物料成本上升,會讓市場重新評估企業獲利。
這就是為什麼今天的市場反應不是單純的「Fed 不升息所以利多」,而是「Fed 不升息,但油價上去、通膨還在、債券殖利率壓力不小,科技股估值還是有壓力」。
接下來看多空因素。
先講多方。
第一,Fed 至少沒有在這次會議升息,短期資金面沒有立刻變得更緊。
第二,微軟財報顯示,雲端和 AI 需求不是假的,企業端採用仍然存在。
第三,美股今年以來仍有漲幅,代表大方向還沒有完全轉成熊市,只是市場正在從高估值族群做修正。
第四,如果接下來 Apple 和 Amazon 財報能穩住,尤其 Amazon 的 AWS 成長和 Apple 的需求展望能讓市場放心,那大型科技股仍有機會出現分化反彈。
再看空方。
第一,Fed 內部三票主張升息,代表通膨壓力仍讓政策官員不安。
第二,油價如果繼續上升,市場會重新定價通膨與升息風險。
第三,AI 和半導體股已經出現從亞洲擴散到美股的賣壓,這不是單一股票問題,而是整個交易太擁擠之後的去槓桿。
第四,Meta 財報提醒大家,AI 投資再有想像力,也不能永遠忽略自由現金流和資本報酬率。
技術面上,現在市場最重要的不是猜一天反彈,而是看幾個訊號。
第一,S&P 500 能不能重新站回短期均線與關鍵壓力區。
第二,Nasdaq 和半導體指數能不能止跌,不再出現放量破底。
第三,債券殖利率是否繼續上行。
第四,油價是否突破近期高點並維持在高檔。
第五,接下來 Apple 和 Amazon 財報後,市場是買進大型科技股,還是繼續賣出 AI 資本支出故事。
如果半導體止穩、油價回落、長天期殖利率不再上衝,那美股有機會從急跌中反彈。
但如果油價繼續漲,Fed 官員談話更偏鷹,Apple 或 Amazon 又讓市場擔心需求或資本支出,那麼這波修正可能還沒結束。
總結來說,7 月 30 日要看的不是單一事件,而是三個壓力點有沒有緩和。
第一,Fed 不升息後,市場能不能相信政策不會更緊。
第二,AI 股能不能證明資本支出真的能帶來回報。
第三,中東與油價風險會不會繼續把通膨推回市場中心。
現在的市場還不是完全崩壞,但已經進入深水區。過去那種只要看到 AI 就買、只要 Fed 不升息就追高的交易邏輯,正在被市場重新檢查。接下來投資人要更重視市場廣度、債券殖利率、油價,以及大型科技財報中的現金流訊號。
如果你覺得這集分析有幫助,記得訂閱。接下來 Apple、Amazon 財報公布後,我們會再一起追蹤科技股和 AI 交易是否能穩住。
最後提醒,本節目內容僅供市場資訊與教育參考,不構成任何投資建議,也不代表買賣任何特定股票或金融商品。投資一定有風險,請根據自己的風險承受度,做好研究與資金控管。