
上週美股回顧
9/28~10/2/2026 上週美股回顧
如果要用一句話總結上週: 美國就業明顯降溫,市場降低 10 月升息預期,科技與 AI 股因此獲得支撐,但長天期美債殖利率仍處於 20 多年高檔,代表美股真正的壓力並沒有完全解除。 📊 上週美股表現:Nasdaq 獨強 截至 10/2: S&P 500 全週下跌 0.27% 道瓊下跌 1.26% Nasdaq
READ MOREOctober 24, 2026
深入美股深水區,看見資金真正流向
如果要用一句話總結上週: 美國就業明顯降溫,市場降低 10 月升息預期,科技與 AI 股因此獲得支撐,但長天期美債殖利率仍處於 20 多年高檔,代表美股真正的壓力並沒有完全解除。 📊 上週美股表現:Nasdaq 獨強 截至 10/2: S&P 500 全週下跌 0.27% 道瓊下跌 1.26% Nasdaq
READ MORE
大家好,歡迎回到美股深水區。 今天的美股盤前,市場情緒其實不算輕鬆。表面上看,美國剛公布的 8 月非農就業數據比市場預期強很多,這應該是經濟韌性的好消息。但問題是,現在市場最怕的不是經濟太差,而是經濟太強、油價太高、通膨降不下來,最後逼得聯準會不得不更鷹派。 這也是為什麼上週五美股開高之後沒能守住。S&P 500 盤中一度衝到 7750 點附近,但很快回落,最後收在 7718.60。道瓊、Nasdaq 也收黑,只有小型股相對抗跌。換句話說,市場不是完全崩壞,而是進入一種高檔拉鋸:好消息會被解讀成壞消息,壞消息又可能讓市場期待政策轉向。 第一個重點,是就業數據。 8 月非農新增 16.2 萬人,失業率維持在 4.1%,平均時薪月增 0.3%,年增 3.1%。從表面看,美國勞動市場比市場原本預期更穩。尤其餐飲、地方政府教育、製造業與建築都有新增,這說明就業並不是單一產業撐起來的。 但市場真正討論的是季節調整。未季調的非農就業數字與季調後數字差距擴大,讓部分市場人士質疑數據品質。不過這裡要保留語氣。季節調整本來就會處理開學、假期、天氣與產業週期等因素,特別是教育相關就業,在暑假與開學前後波動很大。因此,比較穩健的說法不是「數據造假」,而是「這次季調幅度較大,市場對數據解讀分歧升高」。
READ MORE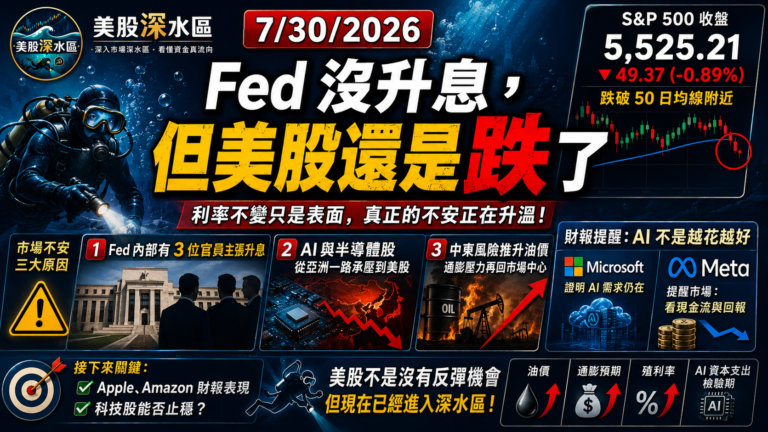
今天的市場很值得注意,因為表面上看起來 Fed 沒有升息,應該算是利多,但美股最後卻沒有買單。S&P 500、Nasdaq、道瓊和 Russell 2000 全面收低,科技股和 AI 相關股票成為主要壓力來源。這告訴我們一件事:市場現在擔心的,不只是利率有沒有升,而是通膨、油價、債券殖利率,以及 AI 資本支出這幾條線,正在同時壓縮風險資產的估值空間。 今天這集,我們就用三條主線來看。 第一,Fed 按兵不動,但市場反而更緊張。 第二,AI 與半導體股從亞洲一路跌到美股,資金開始重新評價 AI 交易。 第三,中東風險推升油價,讓通膨和殖利率壓力重新回到桌面上。 先看
READ MORE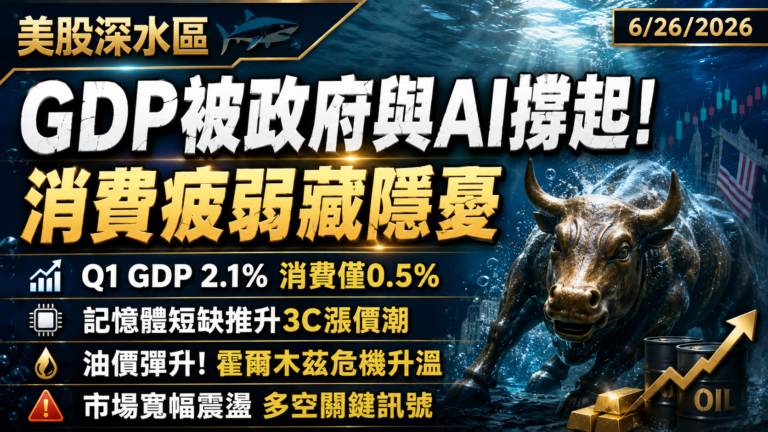
今天美股表面上看起來沒有太大波動,標普 500 幾乎收平,道瓊小漲,Nasdaq 小跌。但如果只看指數,很容易錯過盤面真正的重點。 今天市場的關鍵不是「漲或跌」這麼簡單,而是三個風險同時浮上檯面。 第一,GDP 上修,但消費被大幅下修,代表經濟表面好看,內部品質卻沒有那麼強。 第二,AI 仍然在撐住半導體與記憶體鏈,但 AI 也正在推高記憶體、儲存與硬體成本,這可能成為新的通膨來源。 第三,霍爾木茲海峽再度傳出緊張消息,能源價格、航運風險與地緣政治風險,又重新回到市場雷達上。 所以今天這集,我們要看的是:美股到底是在健康整理,還是進入一個更危險的深水區? 先看美股大盤。 今天美股收盤呈現明顯分歧。標普 500 幾乎持平,Nasdaq 下跌,道瓊小幅上漲,小型股 Russell 2000
READ MORE
今天是 2026 年 6 月 22 日,星期一。美股現在最有趣的地方是,指數看起來很強,標普 500 仍站在 7500 點附近,科技股與半導體也還有資金追價;但同一時間,市場底下的風險其實一點都不小。 今天我們要看的不是單純的「漲」或「跌」,而是三股力量同時拉扯市場。 第一股力量,是 AI 與半導體資金仍然強。第二股力量,是 Fed 新主席 Kevin Warsh 上任後,市場開始重新面對偏鷹派的利率環境。第三股力量,是美伊談判雖然出現進展,但荷姆茲海峽、油價、以色列與黎巴嫩局勢,仍然可能隨時讓風險資產重新定價。
READ MORE